
PUBLICAÇÕES EM DESTAQUE
Informativos
Artigos

Contribuinte deve guardar livros até decisão definitiva do processo
Por meio da Resposta à Consulta Tributária nº 24.860/2021, a Secretaria da Fazenda e Planejamento do Estado de São Paulo esclareceu que o prazo para a guarda de livros e documentos fiscais é de cinco anos e, quando relativos a prestações ou operações objeto de...

Receita se posiciona sobre tributação na devolução do PIS/COFINS
A Receita Federal, por meio da Solução de Consulta COSIT nº 183/2021, esclareceu que os valores recolhidos a maior a título de PIS/COFINS e os juros de mora sobre ele incidentes até a data do trânsito em julgado devem ser oferecidos à tributação do IRPJ e da CSLL no...

Ressarcimento de ICMS pago antecipadamente
Por meio da Resposta à Consulta Tributária nº 23.876/2021, a Secretaria da Fazenda e Planejamento do Estado de São Paulo esclareceu que o estabelecimento de contribuinte substituído paulista que tiver recebido mercadoria com retenção do imposto, em razão da aplicação...

Sentença arbitral não se confunde com decisão judicial para fins de IRRF
A Receita Federal, por meio da Solução de Consulta COSIT nº 184/2021, publicada no dia 15 de dezembro de 2021, esclareceu que as importâncias pagas às pessoas jurídicas em decorrência de sentença arbitral não estão sujeitas à retenção do Imposto sobre a Renda na...
Receita esclarece créditos de PIS/COFINS de indústria têxtil
A Receita Federal, por meio da Solução de Consulta COSIT nº 204/2021, publicada no dia 21 de dezembro de 2021, esclareceu que a pessoa jurídica que apura PIS/COFINS de forma não cumulativa está autorizada a apropriar créditos vinculados à energia elétrica efetivamente...
Não incidência do ISS em associação sem fins econômicos
Por meio da Solução de Consulta SF/DEJUG nº 17, de 2021, o Diretor do Departamento de Tributação e Julgamento da Secretaria Municipal da Fazenda de São Paulo esclareceu que, para que a atividade de uma associação sem fins econômicos não seja considerada prestação de...
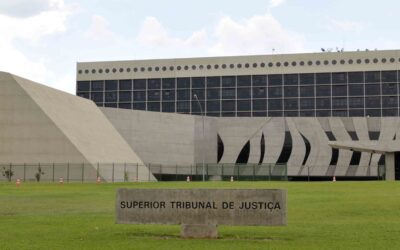
Sob o rito dos repetitivos, Primeira Seção discutirá pagamento de taxa por operadoras de saúde à ANS
A Primeira Seção do Superior Tribunal de Justiça (STJ) decidiu afetar para julgamento sob o rito dos repetitivos os Recursos Especiais 1.872.241 e 1.908.719, ambos de relatoria do ministro Herman Benjamin. A questão controvertida foi cadastrada como Tema 1.123 na base...
DIFAL em 2022
Seguem abaixo as nossas considerações sobre a cobrança do Diferencial de Alíquotas do ICMS (DIFAL). Como se sabe, a Emenda Constitucional (EC) nº 87/2015 estabeleceu que parte do DIFAL incidente sobre as operações ou prestações interestaduais de bens ou serviços com...
Cesta básica enviada diretamente para a casa dos empregados
Por meio da Resposta à Consulta Tributária nº 23.878/2021, a Secretaria da Fazenda e Planejamento do Estado de São Paulo trouxe esclarecimentos sobre as obrigações acessórias relacionadas à remessa direta de cesta básica (a título de bonificação) pelo fornecedor para...
Artigos
Informativos
Nenhum resultado encontrado
A página que você solicitou não foi encontrada. Tente refinar sua pesquisa, ou use a navegação acima para localizar a postagem.
ASSINE NOSSA NEWLETTER