A Receita Federal publicou a Solução de Consulta COSIT nº 109/2026, na qual reconheceu que as despesas com a aquisição de chapas de alumínio sensibilizadas com polímeros fotossensíveis, utilizadas na gravação de chapas de impressão destinadas à fabricação de embalagens e bulas para medicamentos, geram direito a créditos da Contribuição para o PIS/Pasep e da Cofins no regime não cumulativo, desde que observados os requisitos previstos na legislação.
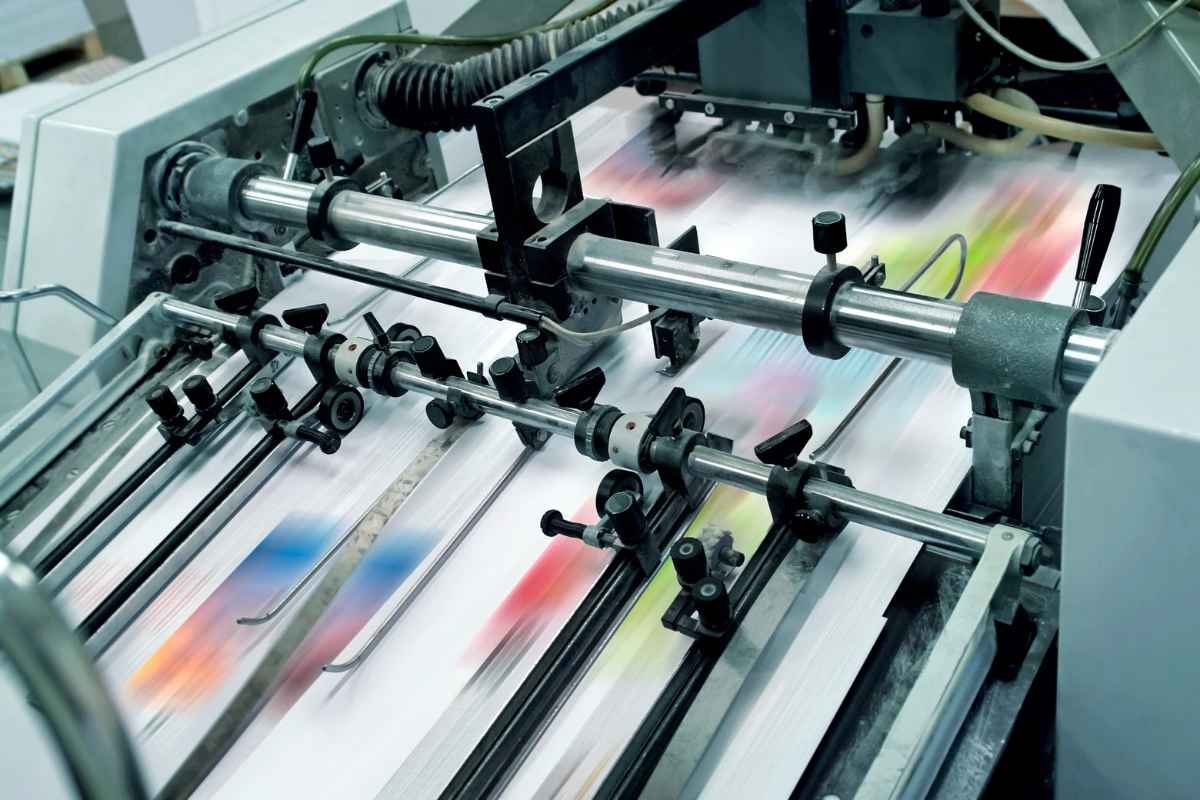
A consulta foi formulada por uma indústria gráfica que produz cartuchos e bulas para medicamentos em papel e cartão. A empresa explicou que seu processo produtivo compreende quatro etapas: gravação das chapas de impressão, impressão do material, corte e colagem e, por fim, embalagem e acondicionamento. Segundo a consulente, as chapas de alumínio são utilizadas exclusivamente na primeira etapa do processo, sendo gravadas para cada trabalho específico e descartadas após a conclusão da impressão, em razão do desgaste sofrido durante a produção.
Ao analisar a matéria, a Receita Federal aplicou o entendimento consolidado pelo Superior Tribunal de Justiça no julgamento do REsp nº 1.221.170/PR e pelo Parecer Normativo COSIT nº 5/2018, segundo os quais o conceito de insumo deve ser aferido à luz dos critérios da essencialidade ou da relevância para o desenvolvimento da atividade econômica do contribuinte.
Com base nesses parâmetros, a Receita concluiu que a chapa de alumínio utilizada na gravação das chapas de impressão caracteriza-se como “insumo do insumo”, pois constitui bem necessário à elaboração do próprio insumo empregado diretamente na fabricação das embalagens destinadas à venda. Assim, por integrar etapa indispensável do processo produtivo, sua aquisição gera direito aos créditos de PIS e Cofins previstos nos arts. 3º, II, das Leis nº 10.637/2002 e nº 10.833/2003.
Neste sentido, a Solução de Consulta reforça que o conceito de “insumo do insumo”, já reconhecido no Parecer Normativo COSIT nº 5/2018 e incorporado à Instrução Normativa RFB nº 2.121/2022, alcança os bens e serviços necessários à produção de outro insumo utilizado na fabricação do produto final. Dessa forma, a possibilidade de creditamento não se restringe aos insumos empregados diretamente na fabricação, abrangendo também aqueles consumidos em etapas anteriores da cadeia produtiva, desde que preenchidos os critérios de essencialidade ou relevância.
Foto: Canva