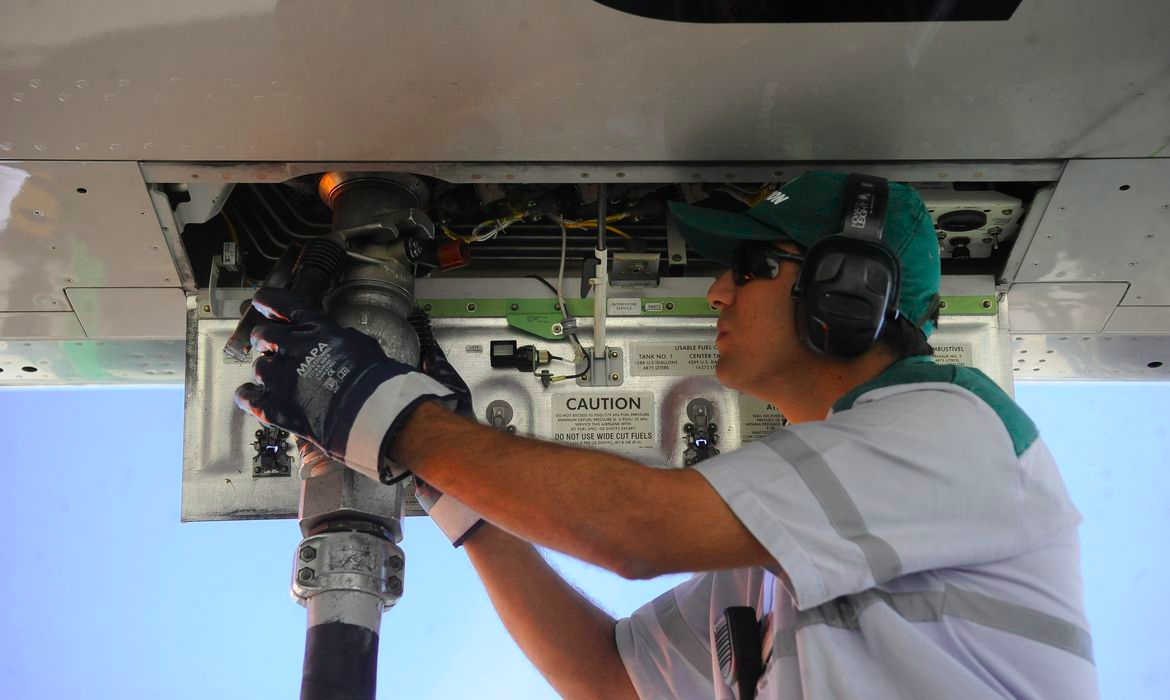
A Coordenação de Consultas Jurídico-Tributárias da SEFAZ-RJ, por meio da Solução de Consulta nº 42/2021, tratou da hipótese na qual uma empresa, localizada no Rio de Janeiro, adquire querosene de aviação de outra empresa, localizada no Estado de Pernambuco e, para que o produto não tenha que ser remetido ao Estado do Rio de Janeiro e, assim, não haja gastos excessivos e desnecessários com fretes, o fornecedor entrega o combustível por sua conta e ordem, diretamente ao seu cliente no Estado do Rio Grande do Norte, em conformidade com os procedimentos fiscais de venda à ordem.
Assim, o fisco estadual entendeu que cabe ao vendedor remetente (em PE) efetuar a retenção e o recolhimento do ICMS em regime de substituição tributária em favor do Estado do Rio de Janeiro e, na revenda interestadual do mesmo produto, o ICMS retido deve ser repassado à unidade federada de destino (RN), na forma prevista no Capítulo V do Convênio ICMS 110/07.