A Consulta Tributária nº 20/2026 analisou a aplicação da redução de base de cálculo do ICMS prevista para produtos da cesta básica ao produto denominado “jerked beef”.
A consulta foi formulada por empresa atacadista de carnes e produtos alimentícios que questionava se o “jerked beef” poderia ser enquadrado no item 15 (“charque”) do Anexo Único do Decreto nº 32.161/2002, que concede tratamento tributário favorecido a determinados produtos da cesta básica.
Na análise da consulta, a SEFAZ/RJ destacou inicialmente que o entendimento anteriormente manifestado informalmente por meio do canal “Fale Conosco” deveria ser revisto, por não refletir corretamente a interpretação restritiva aplicável aos benefícios fiscais.
A solução também examinou o tratamento conferido ao produto em outros estados, especialmente em São Paulo. Nesse ponto, a administração tributária fluminense observou que a legislação paulista somente passou a incluir expressamente o “jerked beef” no benefício fiscal após alteração normativa específica promovida pelo Decreto paulista nº 57.143/2011.
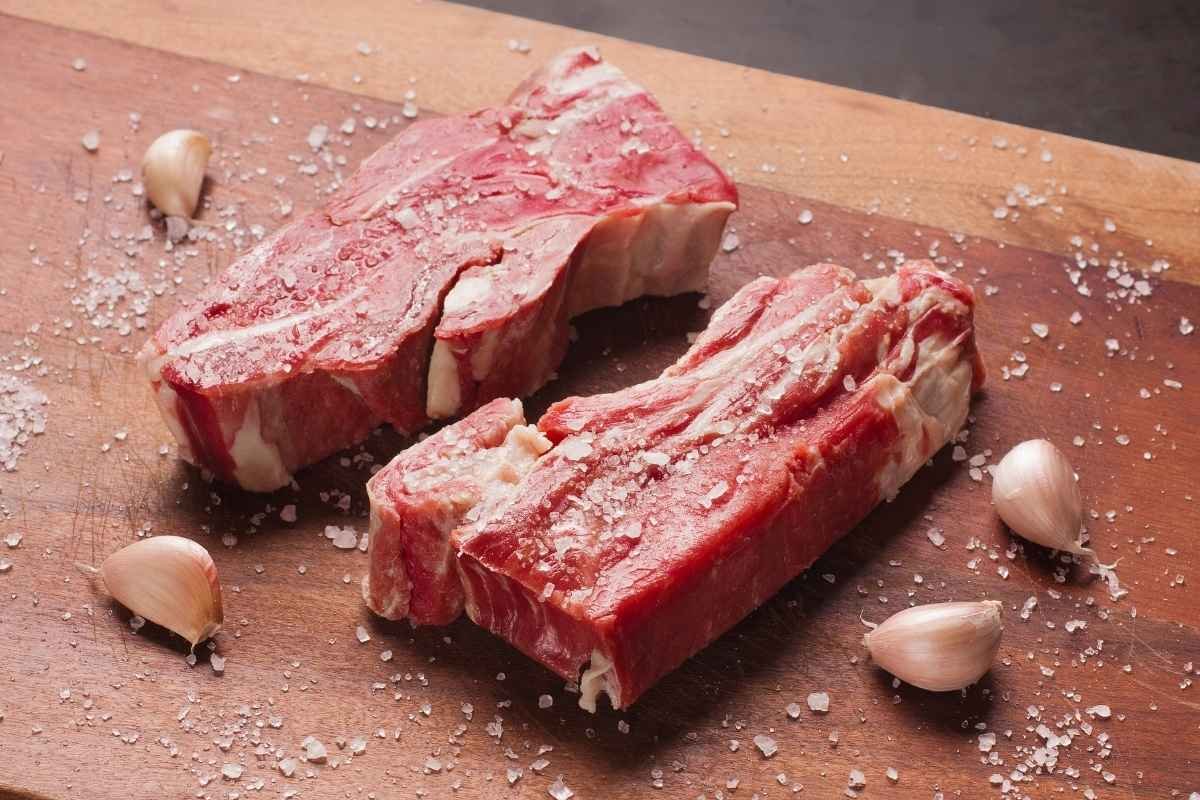
Segundo a SEFAZ/RJ, embora charque e jerked beef possuam semelhanças em sua cadeia produtiva, os produtos não podem ser considerados equivalentes para fins tributários. A solução enfatizou que o “jerked beef” incorpora conservantes e sais de cura, além de técnicas específicas de processamento e embalagem a vácuo, capazes de alterar características como apresentação, cor, sabor, aroma e prazo de validade do produto.
A administração tributária destacou ainda que o próprio MAPA diferencia os produtos em sua regulamentação técnica, classificando o “jerked beef” como “carne salgada curada dessecada”.
Outro argumento relevante utilizado pela SEFAZ/RJ foi a aplicação do art. 111 do Código Tributário Nacional, segundo o qual a interpretação de benefícios fiscais deve ocorrer de forma literal e restritiva. Com base nisso, concluiu que o termo “charque”, previsto no item 15 do Anexo Único do Decreto nº 32.161/2002, não pode ser ampliado para alcançar o “jerked beef” sem previsão expressa.
A solução também observou que a distinção entre os produtos aparece em outras normas tributárias, como no Convênio ICMS nº 142/2018, que menciona “charque e jerked beef” de forma separada, reforçando a diferenciação entre ambos.
Com base nesses fundamentos, a SEFAZ/RJ concluiu que o “jerked beef” não se beneficia da redução de base de cálculo aplicável aos produtos da cesta básica, devendo sujeitar-se à tributação regular do ICMS à alíquota de 22%, já incluído o adicional destinado ao FECP.
Foto: Canva