A Consulta Tributária nº 8/2026 analisou a incidência do regime de substituição tributária do ICMS sobre sabonetes e preparações para higiene capilar classificados nas NCMs 3401.11.10, 3401.11.90 e 3401.30.00.
A consulta foi formulada por empresa do setor de cosméticos, perfumaria e higiene pessoal que questionava se sabonetes em barra, sabonetes líquidos e produtos para higiene capilar estariam sujeitos ao regime de substituição tributária no Estado do Rio de Janeiro.
A consulente sustentava que a sujeição ao regime de ICMS-ST exige correspondência cumulativa entre descrição do produto, classificação fiscal (NCM/SH) e respectivo CEST previstos no Anexo I do Livro II do RICMS/RJ, não sendo admissível ampliação por analogia.
Na análise da consulta, a SEFAZ/RJ confirmou esse entendimento e esclareceu que a inclusão de mercadorias no regime de substituição tributária depende de previsão legal expressa, sendo necessário o enquadramento simultâneo da mercadoria na descrição, NCM e CEST previstos na legislação estadual.
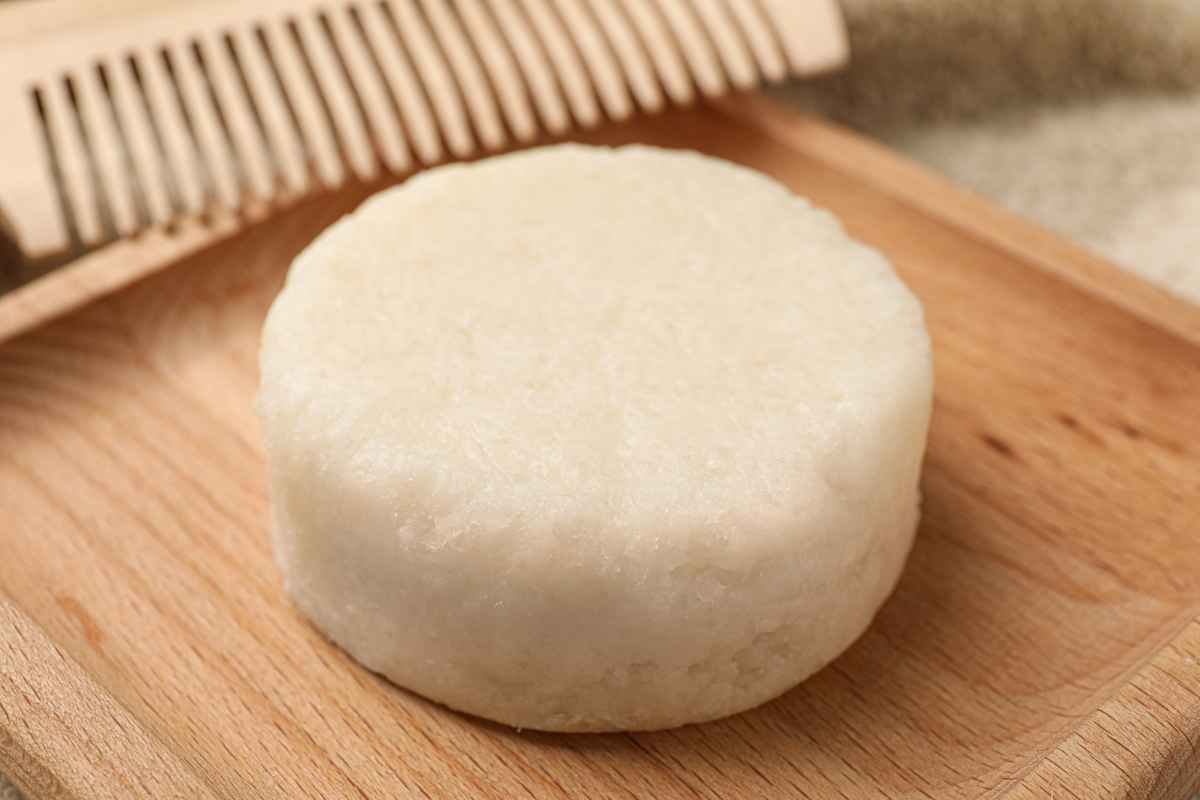
Em relação aos sabonetes em barra classificados na NCM 3401.11.10, a administração tributária concluiu que não há sujeição ao regime de ICMS-ST, pois o produto não consta expressamente no Anexo I do Livro II do RICMS/RJ com correspondência cumulativa entre descrição, NCM e CEST.
Quanto aos sabonetes líquidos e outras apresentações classificados na NCM 3401.11.90, a SEFAZ/RJ observou que a NCM aparece em determinados itens do Anexo I, porém associada à descrição de lenços umedecidos e, em parte, vinculada apenas a operações de venda direta porta a porta. Por essa razão, afastou a incidência do regime de substituição tributária para os produtos consultados.
No tocante às preparações para higiene capilar classificadas na NCM 3401.30.00, a solução também concluiu pela não incidência do regime de ICMS-ST nas operações comuns, destacando que a previsão existente na legislação estadual restringe-se às operações realizadas sob sistema de marketing direto porta a porta a consumidor final.
Por fim, outro ponto relevante enfatizado pela SEFAZ/RJ foi a impossibilidade de aplicação da substituição tributária por analogia. Segundo a solução, a sujeição ao regime exige previsão legal específica e expressa, não sendo suficiente o simples enquadramento do produto no segmento econômico de cosméticos ou higiene pessoal.
Foto: Canva