A Terceira Turma do Superior Tribunal de Justiça – STJ firmou entendimento de que, extintos os embargos de declaração em virtude de desistência posteriormente manifestada, não é possível sustentar a interrupção do prazo recursal para a mesma parte que desistiu, tampouco a reabertura desse prazo a contar da intimação do ato homologatório.
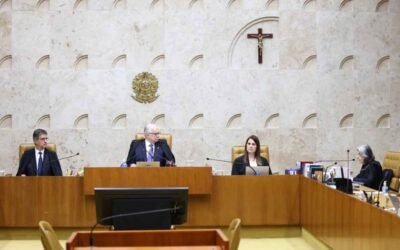
Estados não podem encerrar unilateralmente benefício de ICMS firmado em convênio do Confaz, decide STF
O Plenário do Supremo Tribunal Federal (STF) definiu, nesta quinta-feira (24), que um estado não pode revogar unilateralmente benefícios e isenções de ICMS sem observar as regras constitucionais e as previstas em lei complementar. No caso julgado, o Tribunal invalidou...