A revisão das regras sobre a cobrança de sobrestadia de contêineres coloca em discussão uma questão central para o transporte marítimo brasileiro: como assegurar transparência e equilíbrio nas relações comerciais sem comprometer a liberdade contratual, a previsibilidade regulatória e a competitividade do setor portuário?
O debate ganha relevância com a revisão da Resolução nº 62/2021 da Agência Nacional de Transportes Aquaviários (ANTAQ), prevista no Tema 2.6 da Agenda Regulatória 2025–2028. A Tomada de Subsídios SRG nº 03/2026, aberta a contribuições até 20 de outubro, representa uma oportunidade para que transportadores, usuários, operadores e demais agentes do comércio exterior participem da construção de regras que poderão alterar significativamente a dinâmica contratual e operacional do setor.
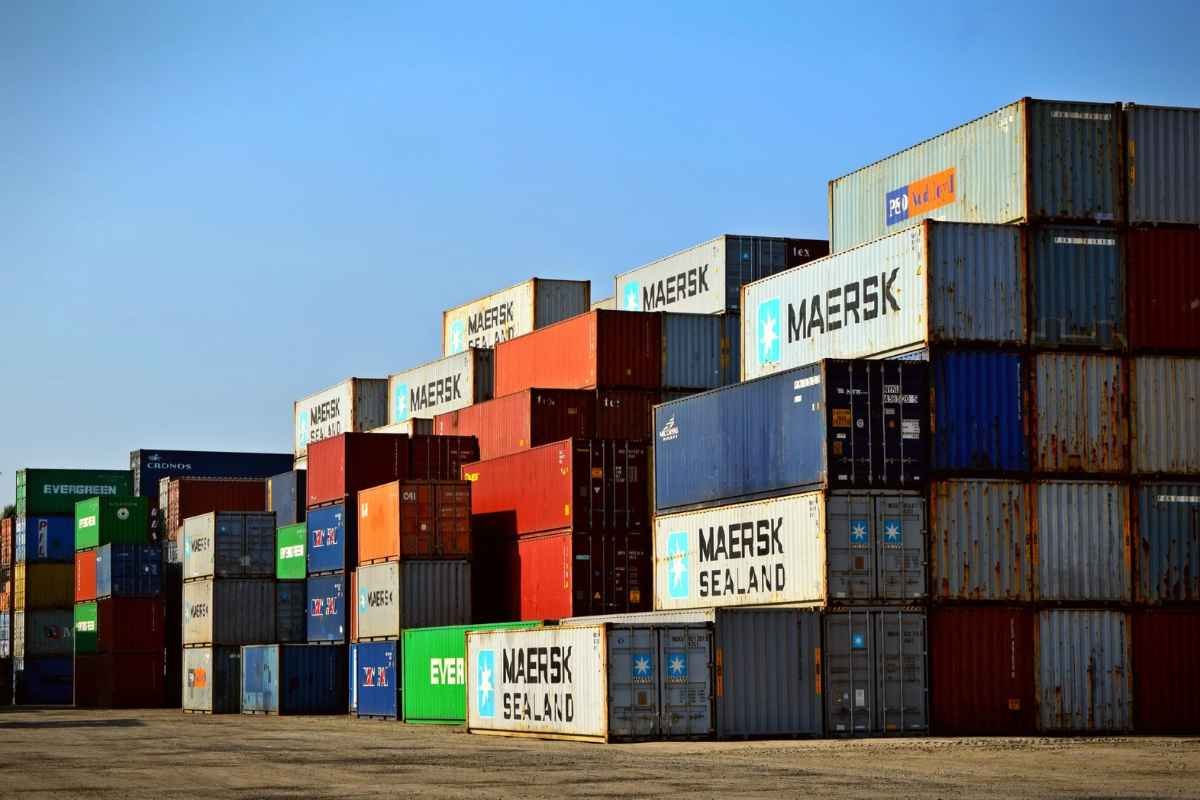
A sobrestadia, conhecida internacionalmente como demurrage, corresponde, em linhas gerais, à cobrança decorrente da utilização do contêiner além do período de franquia contratualmente estabelecido. Embora seja um mecanismo relevante para estimular a circulação dos equipamentos e compensar sua indisponibilidade, a cobrança frequentemente gera controvérsias quando o atraso na devolução decorre de circunstâncias alheias à vontade do usuário.
É justamente nesse ponto que a proposta de revisão regulatória procura avançar. O relatório preliminar de análise de impacto regulatório prevê a definição de conceitos atualmente sujeitos a interpretações divergentes, como tentativa frustrada de devolução, indisponibilidade, cessação da indisponibilidade e cobrança contestada.
Também estão em discussão uma matriz de riscos para diferenciar eventos atribuíveis aos usuários daqueles imputáveis aos transportadores, a previsão de novas infrações administrativas, penalidades por contêiner cobrado irregularmente, exigências mínimas de transparência contratual e a criação de uma plataforma eletrônica da ANTAQ para o tratamento de disputas.
Outro aspecto relevante é a incorporação de entendimentos do Acórdão nº 521/2025, incluindo a suspensão da contagem da sobrestadia após a primeira tentativa frustrada de devolução, nas condições previstas pela orientação regulatória.
As medidas podem contribuir para reduzir conflitos e conferir maior clareza às responsabilidades das partes. Entretanto, sua implementação exige atenção a três questões jurídicas que permanecem abertas e cujos efeitos ultrapassam a relação individual entre transportadores e usuários.
A primeira envolve os limites da atuação regulatória sobre contratos privados. A Resolução nº 62/2021 já estabelece obrigações relacionadas à prestação de informações claras e prévias, à identificação dos contêineres e aos valores cobrados, além de prever restrições à retenção de cargas e infrações administrativas.
A competência da ANTAQ para disciplinar essas relações encontra fundamento na Lei nº 10.233/2001, que atribui à Agência funções normativas e a responsabilidade de harmonizar os interesses dos usuários e prestadores de serviços de transporte aquaviário. Também se relaciona à competência constitucional da União sobre o setor e aos princípios da função social dos contratos e da boa-fé objetiva.
Sob essa perspectiva, a regulação não representa necessariamente uma interferência indevida na liberdade econômica, mas um instrumento para corrigir assimetrias de informação, estabelecer padrões mínimos de conduta e prevenir cobranças decorrentes de situações que não podem ser atribuídas ao contratante.
Por outro lado, é necessário considerar que os contratos empresariais são, em regra, presumidos paritários e simétricos pelo Código Civil. A autonomia privada, a força obrigatória dos contratos e o princípio da legalidade impõem limites à criação de obrigações por atos infralegais.
Nesse contexto, propostas como a matriz de riscos e a nulidade parcial de cobranças suscitam questionamentos sobre até que ponto a regulação pode redefinir responsabilidades e consequências econômicas previamente negociadas entre as partes.
O desafio não está em afastar a atuação da Agência, mas em assegurar que as novas disposições sejam proporcionais, tenham fundamento legal e não produzam, na prática, uma forma indireta de controle de preços ou de alteração compulsória do equilíbrio contratual.
A segunda controvérsia diz respeito à aplicação das regras brasileiras aos contratos internacionais de transporte marítimo de longo curso.
O transporte marítimo internacional opera por meio de relações contratuais que frequentemente envolvem empresas sediadas em diferentes países, cláusulas de eleição de foro, escolha de legislação estrangeira e mecanismos próprios de resolução de conflitos.
Embora a Resolução nº 62 alcance o transporte de longo curso, a convivência entre as normas regulatórias brasileiras e essas disposições contratuais ainda suscita dúvidas.
De um lado, argumenta-se que a aplicação de novas obrigações a contratos internacionais pode ampliar custos de conformidade, aumentar a percepção de risco regulatório e gerar insegurança quanto à execução de instrumentos celebrados sob outras legislações. A preocupação é especialmente relevante diante da possibilidade de repercussões sobre contratos em andamento e das dificuldades práticas de fiscalização de empresas sem presença direta no Brasil.
De outro, a prestação de serviços em portos brasileiros justifica a observância de normas nacionais de caráter regulatório, especialmente quando destinadas à proteção dos usuários e à organização do mercado. A escolha de legislação ou foro estrangeiro não necessariamente afasta a incidência de disposições brasileiras de aplicação obrigatória.
A solução exige delimitação precisa do alcance territorial e material da norma, regras de transição adequadas e preservação dos mecanismos arbitrais e judiciais de resolução de controvérsias.
Em um setor marcado por cadeias logísticas internacionais, previsibilidade não é apenas uma exigência jurídica. É também um fator econômico que influencia a formação dos fretes, a alocação de riscos e as decisões de investimento.
A terceira discussão envolve a própria natureza jurídica da sobrestadia de contêineres. Historicamente, prevaleceu na jurisprudência o entendimento de que a sobrestadia possui natureza indenizatória, por representar uma compensação previamente estabelecida pela privação de um equipamento produtivo.
Nessa interpretação, a cobrança não se confunde necessariamente com uma penalidade contratual, uma vez que busca compensar o transportador pela impossibilidade de utilizar o contêiner durante o período de atraso.
Entretanto, a Quarta Turma do Superior Tribunal de Justiça, no julgamento do REsp nº 1.577.138/SP, em 2025, acolheu a compreensão de que a sobrestadia pode apresentar natureza de cláusula penal.
A distinção tem consequências práticas relevantes. Caso seja caracterizada como cláusula penal, a cobrança passa a se submeter às disposições do Código Civil aplicáveis a essa modalidade de obrigação, incluindo a possibilidade de redução judicial quando o valor se mostrar manifestamente excessivo e, em regra, não pode exceder o valor do próprio contêiner (ou da obrigação principal), salvo prova de dano adicional, pois o dano material exige comprovação.
A Resolução nº 62/2021 não define expressamente a natureza jurídica da sobrestadia nem estabelece um limite geral vinculado ao valor do equipamento. A própria ANTAQ retirou essa discussão do escopo específico do Tema 2.6, indicando a possibilidade de seu tratamento em outra frente regulatória, relacionada ao Tema 2.5.
Para os transportadores, a cobrança precisa preservar sua função econômica de incentivar a devolução tempestiva dos equipamentos e compensar os efeitos de sua indisponibilidade. Para os usuários, é fundamental que os valores sejam transparentes, proporcionais e vinculados a responsabilidades efetivamente atribuíveis à sua atuação.
Esses interesses não são necessariamente incompatíveis. Ao contrário, a construção de critérios objetivos pode reduzir a judicialização, facilitar a negociação contratual e melhorar a eficiência das operações portuárias.
A revisão da Resolução nº 62, portanto, não deve ser compreendida apenas como uma discussão sobre a legitimidade de determinada cobrança. Trata-se de uma oportunidade para aperfeiçoar a distribuição de riscos em uma atividade essencial ao comércio exterior brasileiro.
Uma regulação eficiente precisa distinguir atrasos causados pelos usuários daqueles decorrentes de falhas operacionais, indisponibilidade de equipamentos ou obstáculos à devolução que não estejam sob seu controle. Ao mesmo tempo, deve preservar os incentivos econômicos necessários à circulação dos contêineres e respeitar os limites legais da atuação administrativa.
O equilíbrio entre proteção dos usuários, liberdade contratual e segurança jurídica será determinante para que as novas regras cumpram sua finalidade sem produzir custos adicionais ou incertezas para a cadeia logística.
Mais do que ampliar mecanismos de fiscalização e penalização, o objetivo deve ser construir um ambiente regulatório capaz de prevenir conflitos, oferecer parâmetros claros aos agentes econômicos e favorecer a competitividade dos portos brasileiros.
A participação do setor na Tomada de Subsídios é, nesse sentido, fundamental. As contribuições técnicas poderão ajudar a ANTAQ a identificar os impactos operacionais e jurídicos das medidas propostas e a estabelecer regras compatíveis com a complexidade do transporte marítimo internacional.
O verdadeiro avanço regulatório não estará simplesmente na criação de novas obrigações, mas na capacidade de oferecer soluções juridicamente consistentes, operacionalmente viáveis e economicamente equilibradas. É essa combinação que poderá transformar a revisão da Resolução nº 62 em um instrumento efetivo de segurança jurídica e eficiência para o setor portuário nacional.
Por Mayra Mega Itaborahy
Fonte: Portos e Navios
Foto: Canva