A Secretaria da Fazenda do Estado de São Paulo, por meio da Resposta à Consulta Tributária nº 33.385/2026, reforçou entendimento relevante sobre o tratamento fiscal das transferências interestaduais de mercadorias entre estabelecimentos do mesmo titular, especialmente no contexto de contribuintes optantes pelo Simples Nacional.
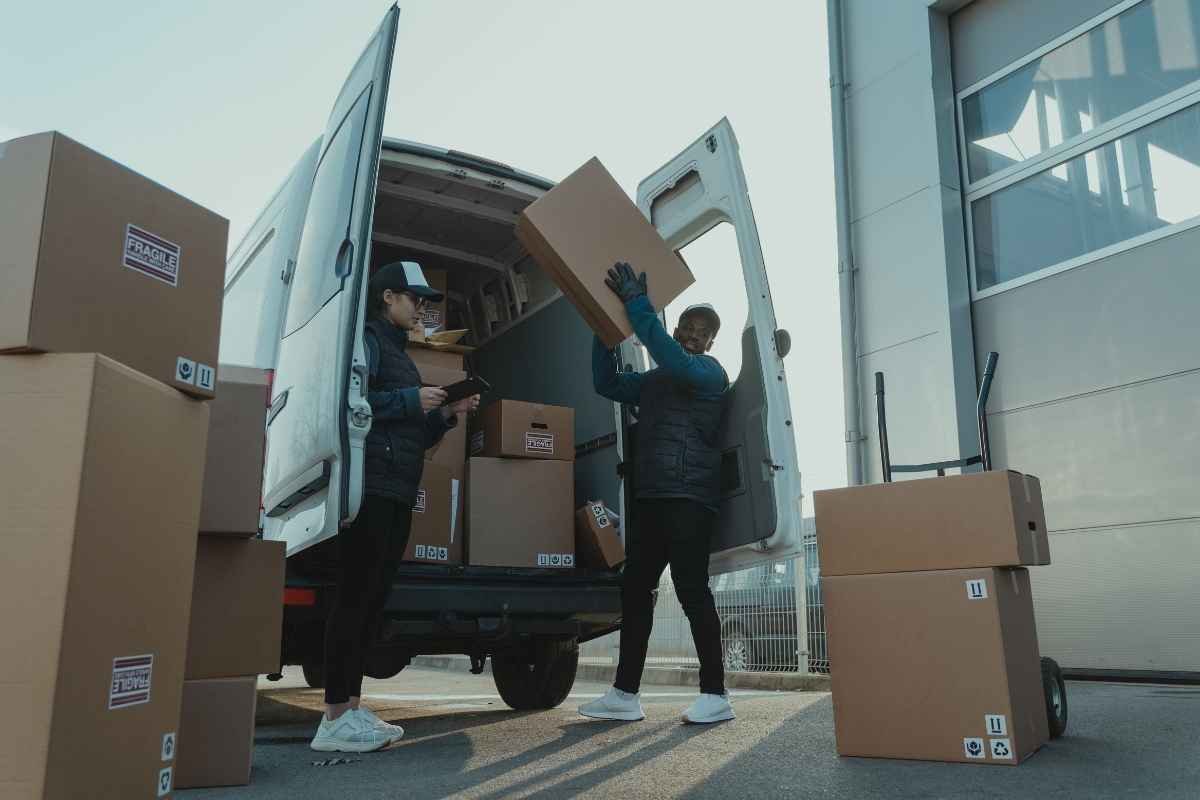
De acordo com a orientação, nas transferências interestaduais de mercadorias entre estabelecimentos da mesma empresa, não há incidência de ICMS, em razão do entendimento consolidado pelo Supremo Tribunal Federal na ADC 49. Nessas hipóteses, não ocorre operação de circulação jurídica de mercadoria, mas mera movimentação interna de bens dentro do mesmo titular, o que afasta o fato gerador do imposto.
Como consequência direta, também não há exigência de recolhimento do ICMS na entrada das mercadorias no Estado de destino, quando se tratar de transferência entre estabelecimentos do mesmo titular, desde que a operação não esteja sujeita ao regime de substituição tributária.
Outro ponto relevante diz respeito ao diferencial de alíquotas (DIFAL). A consulta reafirma que o DIFAL é devido apenas nas aquisições interestaduais de mercadorias. Assim, como as transferências entre matriz e filial não configuram aquisição, não há incidência do DIFAL nessas operações.
Por fim, o entendimento também chama atenção para a correta análise da sujeição ao regime de substituição tributária, destacando que, para sua aplicação, é necessário o enquadramento simultâneo da mercadoria na descrição e na classificação fiscal (NCM) prevista na legislação. Neste sentido, a simples indicação do código NCM, isoladamente, não é suficiente para determinar a incidência do regime.
Foto: Canva